
“La Ordenanza no incorpora ningún sistema de pago por generación que refleje el coste real de las operaciones, como establece la ley. La bonificación por participación propuesta está mal implementada y, sobre todo, es insuficiente”
CAL: https://www.calalicante.es
CAL, 30 de diciembre de 2024
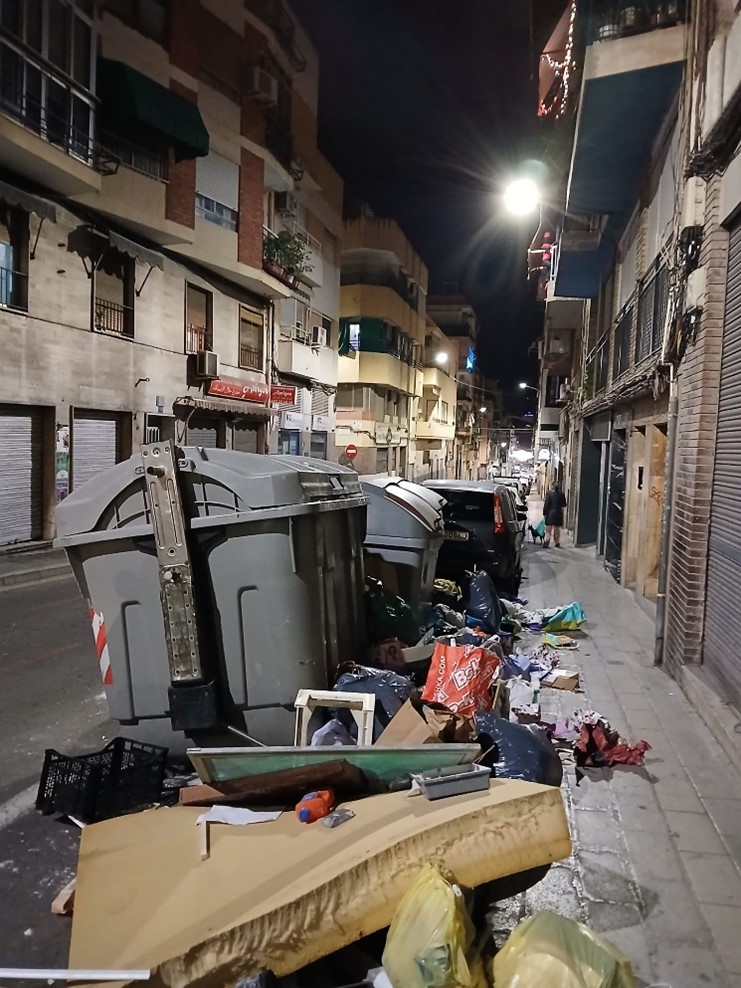
Las alegaciones presentadas por la CAL a la Ordenanza fiscal de la tasa de basura están fundamentadas en el informe ya publicado al respecto, el cual se basa, esencialmente en el incumplimiento de la Ley 7/22, de 8 de abril, de residuos y suelos contaminados para una economía circular, la Ley 5/2022, de 29 de noviembre, de residuos y suelos contaminados para el fomento de la economía circular en la Comunitat Valenciana y en el incumplimiento del artículo 24.2. del RD legislativo 2/2004, de 5 de marzo por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales.
En primer lugar, hay que aclarar dos conceptos que, a veces, se utilizan como sinónimos y no lo son: la tasa de basura que, según la ley vigente, debe reflejar el coste real de las operaciones de limpieza, recogida y tratamiento de los residuos y la ordenanza fiscal que es la que regula cómo se efectuará el pago de este coste.
La CAL no se opone a la tasa. Se opone a la Ordenanza fiscal que la regulará, pues incumple tanto la ley nacional 7/22 como la autonómica 5/22 cuyo objetivo es aumentar las tasas de reciclado y reutilización. Por ejemplo, en 2022, se recicló menos de 12%, muy lejos del 50% requerido.
Otro de los aspectos que incumple esta Ordenanza es el principio rector de la ley: Quien contamina paga porque la Ordenanza no incorpora ningún sistema de pago por generación, es decir, que se pague por lo que se contamina. Lo que plantea el Ayuntamiento es la bonificación por participación, es decir, descuentos en la tasa por las veces que abro el contenedor de orgánica.
Costes y distribución de la carga económica
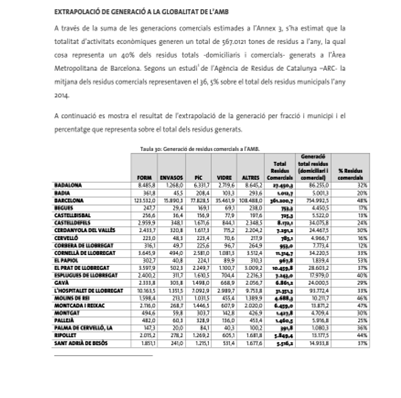
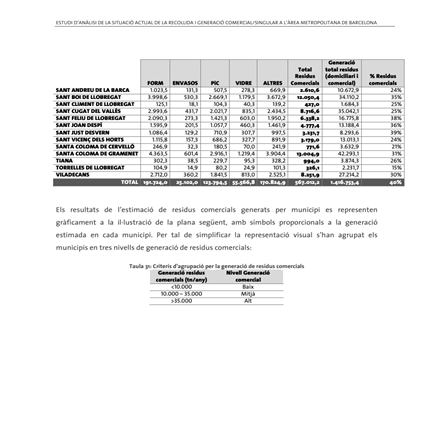
Esta ordenanza además de ilegal es errónea en sus cálculos y, por ende, injusta, pues carga el 82,28% del coste total a los hogares, lo que supone una manifiesta falsedad, tal y como demuestran diversos estudios como, por ejemplo, el PREMET25 PROGRAMA METROPOLITÀ DE PREVENCIÓ I GESTIÓ DE RECURSOS I RESIDUS MUNICIPALS / 2019-2025. Véase la pág. 51 del estudio completo y los cuadros extraídos del estudio que reproducimos a continuación. El tejido comercial genera en Alicante un 48% de los residuos, porcentaje similar al de otras ciudades, pero aquí solo va a pagar el 17,72% de la factura total.
La ley obliga a que el informe técnico económico figure en la ordenanza, pero no se ha incluido. Su ausencia o insuficiencia provoca la nulidad de la ordenanza, según la sentencia dictada por la Sala Tercera del Tribunal Supremo, sección segunda, de 14 de abril de 2001. Por si esto no fuera poco, los costes indirectos no están contemplados en el estudio, lo cual vicia el acto administrativo de nulidad.
¿Qué son los costes indirectos?
Son todos aquellos costes que no son consecuencia directa de la recogida y la gestión de los residuos como, por ejemplo, la gestión del cobro de esta tasa por la que el Ayuntamiento, si le da la gestión a SUMA, como es habitual, tendrá que pagar una cantidad que supone alrededor del 2,5% de la recaudación. En este caso, estaríamos hablando de entre medio millón y un millón de euros, cantidad que el Ayuntamiento en su informe ha considerado irrelevante.
Costes indirectos son también los salarios y dietas del funcionariado y de los concejales y concejalas que han dedicado tiempo y trabajo para estudiar y preparar una ordenanza que no es sencilla.
¿Por qué hay que incluir estos costes indirectos? Sencillamente porque la ley nacional y autonómica exige que la tasa cubra todos los gastos, absolutamente todos, por lo tanto, tal y como está redactada la Ordenanza que se aprobara el lunes próximo, hay un déficit económico entre lo que realmente cuesta el servicio y lo que se paga, lo que es contrario a la propia ley de suelos de la GV 5/22 en su artículo. 6.1.e y también al RD legislativo 2/2004, en su artículo 24.2., que aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales.
¿Cómo se va a compensar este déficit económico? Pues haciendo un baile contable, es decir, utilizando dinero proveniente de impuestos de otros capítulos, quedando así enmascarado el coste real del servicio y mintiendo a la ciudadanía sobre a qué se dedican, verdaderamente, sus impuestos.
Conclusión
La Ordenanza es una adaptación inapropiada e insuficiente de normativas anteriores y no cumple con el marco legal actual. Existe una endémica falta de participación ciudadana entre el Ayuntamiento y otros actores relevantes en la gestión de residuos.
Es urgente reformar la ordenanza fiscal pero también el origen del problema, que no es otro que el plan local de residuos, denunciado ante Europa, en particular las operaciones de recogida puerta a puerta y voluminosos, para alinearlos con la legislación vigente y garantizar una gestión de residuos más eficiente y justa en Alicante.